Geleceğin Yatırım Haritası | #09 TARIMIN YENİ ARSA EKONOMİSİ
Organize Tarım Bölgelerinde Fiyat ile Ekonomik Değer Neden Farklıdır?
Bir gayrimenkulün metrekare fiyatını öğrenince ilk değerlendirmeyi yapmaya başlarız. Ancak açıklanan rakam bazen satış, bazen kira, bazen de belirli koşullara bağlı tahsis bedelidir. Bunlar aynı hakkı ve aynı maliyet kapsamını ifade etmez. Organize Tarım Bölgelerinde (OTB) yatırım analizi, bu ayrımla başlamalıdır.
Tarım arazisinin niteliği, sulama imkânı, yol bağlantısı, büyüklüğü, eğimi, iklimi ve emsal satışlar önemini koruyor. Modern tarımsal üretimde bunlara enerji, ısıtma ve soğutma, atık yönetimi, biyogüvenlik, depolama, soğuk zincir, iş gücü ve pazara erişim ekleniyor. Her biri yatırım maliyetini ve işletmenin sürdürülebilirliğini etkiliyor.
OTB modeli, bu faaliyetlerin planlı bir alan ve ortak altyapı çerçevesinde yürütülmesini amaçlıyor. Tarım Reformu Genel Müdürlüğünün 10 Eylül 2026 tarihli stratejik yatırım rehberi duyurusuna göre 42 ilde 61 OTB projesi geliştirilmiş; bunların 46’sı tüzel kişilik kazanmış, 20’sinde altyapı tamamlanmış ve 16’sında üretime geçilmiş durumda.
Proje geliştirme, tüzel kişilik, tamamlanmış altyapı ve üretim birbirinden farklı aşamalar. Bir bölgenin adını yatırım gündeminde görmek, o bölgedeki her parselin bugün faaliyete hazır olduğunu göstermez.
Kaynak: TRGM, Stratejik Yatırım Rehberi, 10 Eylül 2026
690 Yatırım Alanı Ne Anlama Geliyor?
Bakanlığın 18 Eylül 2026 açıklaması, 14 ildeki 17 OTB’de toplam 690 yatırım alanını kapsıyor. Bunların 280’i parsel tahsisi, 410’u ön tahsis kapsamında duyuruldu. Toplam büyüklük 16.954.000 m², yani 16.954 dekar.
Bu duyuru, 690 yatırımın tamamlandığı veya bu büyüklüğün serbest piyasada satılabilir tarım arsası stokunu gösterdiği anlamına gelmez. Alanlar, belirli mevzuat ve tahsis koşullarıyla yatırımcılara sunuluyor.
Kaynak: TRGM, 690 yatırım alanı duyurusu, 18 Eylül 2026
Ekim 2026 Tahsis Listelerini Nasıl Okumalıyız?
Tarım Reformu Genel Müdürlüğü, 7 Ekim 2026’da ön tahsis ve arsa tahsisi için ayrı listeler yayımladı. Eylül ayındaki 690 alanı ekim listeleriyle toplayarak yeni bir toplam hesaplamıyoruz. Aynı alanların tekrar yer alıp almadığı, eklenen ve çıkarılan kayıtlar ayrıca karşılaştırılmalı.
Aşağıdaki örnekler 7 Ekim duyurusu eklerindeki bedellerdir; güncel satış teklifi veya serbest piyasa değerlemesi değildir. Başvuru öncesinde ilgili OTB’den son durum ve koşullar doğrulanmalı.
Arsa Tahsisi Listesinden İki Örnek
Adana Karataş Su Ürünleri OTB’de 2991 ada 1 parsel, işletme niteliğinde ve 100.872,31 m² büyüklüğünde gösteriliyor. Listelenen metrekare bedeli 400 TL.
Adana Sera OTB’de 181 ada 1 parsel, sanayi niteliğinde ve 11.585,64 m² büyüklüğünde gösteriliyor. Listelenen metrekare bedeli 1.000 TL.
Ön Tahsis Listesinden İki Örnek
Balıkesir Gönen Sera OTB’de işletme niteliğindeki alanlar için 2.000 TL/m², sanayi niteliğindeki alanlar için 3.200 TL/m² bedeller yer alıyor. Afyonkarahisar Çay–Çobanlar–Bolvadin Jeotermal Sera OTB’de işletme niteliğindeki alanlar için 5.000 TL/m² belirtiliyor.
Üretim konusu, altyapı, haklar ve yatırım yükümlülükleri farklılaşabildiği için bu bedellerden bir “ucuzdan pahalıya” yatırım sıralaması çıkarmıyoruz. Tahsis bedeli; serbestçe alınıp satılabilir mülkiyeti, devir hakkını veya toplam yatırım maliyetini tek başına açıklamaz.
Kaynak: TRGM, 7 Ekim 2026 duyurusu ve iki resmî tahsis listesi
Ön Tahsis, Arsa Tahsisi ve Mülkiyet Ayrımı
7 Ekim duyurusu, ön tahsis için Organize Sanayi Bölgeleri Uygulama Yönetmeliğinin 54/A maddesine, arsa tahsisi için 55. maddesine atıf yapıyor. Ön tahsis ile arsa tahsisi farklı aşamalar olarak incelenmeli; ön tahsis, kesin tahsisin koşulsuz garantisi gibi okunmamalı.
Arsa tahsisi de kendiliğinden koşulsuz ve serbestçe devredilebilir mülkiyet anlamına gelmez. Sözleşmedeki ödeme planı, yatırım ve tamamlama süreleri, yapılaşma şartları, doğan haklar, iptal koşulları ile devir veya kiralama kısıtları ayrıca araştırılmalı.
Üç Üretim Modeli, Farklı Maliyet Yapıları
Jeotermal Seracılık
Jeotermal kaynak, kontrollü ortamda üretimin ısı ihtiyacı açısından farklı maliyet koşulları yaratabilir. Ancak kaynağın varlığı yeterli değildir: sıcaklık, debi, süreklilik, tesise iletim, kullanım maliyeti ve teknik izinler birlikte incelenmeli. Afyonkarahisar ve Balıkesir örneklerinde tahsis bedelinin yanında enerji altyapısının fiilî durumu önemlidir. Düşük görünen araziye erişim bedeli, yüksek enerji veya bağlantı maliyetleriyle dengelenebilir.
Hayvancılık
Yem tedariki, su, hayvan sağlığı, atık yönetimi, biyogüvenlik, veterinerlik hizmetleri ve işleme tesislerine erişim işletmenin ekonomik yapısını etkiler. Besi veya süt üretim alanını sıradan bir sanayi arsası gibi değerlendiremeyiz. Yapılaşmaya uygunluk, işletmenin sürdürülebilirliğini tek başına göstermez.
Su Ürünleri
Su kalitesi, üretim teknolojisi, enerji, çevresel yükümlülükler ve biyolojik riskler öne çıkar. Adana Karataş listesindeki 400 TL/m² bedel okunurken tesis kurulumu ve işletme koşulları da değerlendirilmelidir. Aynı metrekare bedeli, farklı üretim modellerinde aynı ekonomik sonucu vermez.
Yozgat Yerköy: Plan Onayı Hangi Aşamayı Gösterir?
Bakanlık, Yozgat Yerköy Jeotermal Kaynaklı Sera Tarıma Dayalı İhtisas OSB’nin 1/5000 ölçekli nazım ve 1/1000 ölçekli uygulama imar planlarının 15 Eylül 2026’da onaylandığını, 23 Eylül’den itibaren bir hafta ilan edildiğini duyurdu.
Bu, belirli bir bölgeye ilişkin somut planlama kararıdır. Ancak plan onayı hukuki ve mekânsal; altyapının tamamlanması teknik; tesis kurulumu yatırım; üretimin başlaması ekonomik faaliyet aşamasıdır. Kullanım potansiyelini anlamak için dördünü ayrı ayrı izlemek gerekir.
Kaynak: Tarım ve Orman Bakanlığı, Yerköy plan onayı, 23 Eylül 2026
Tahsis–Üretim Makası
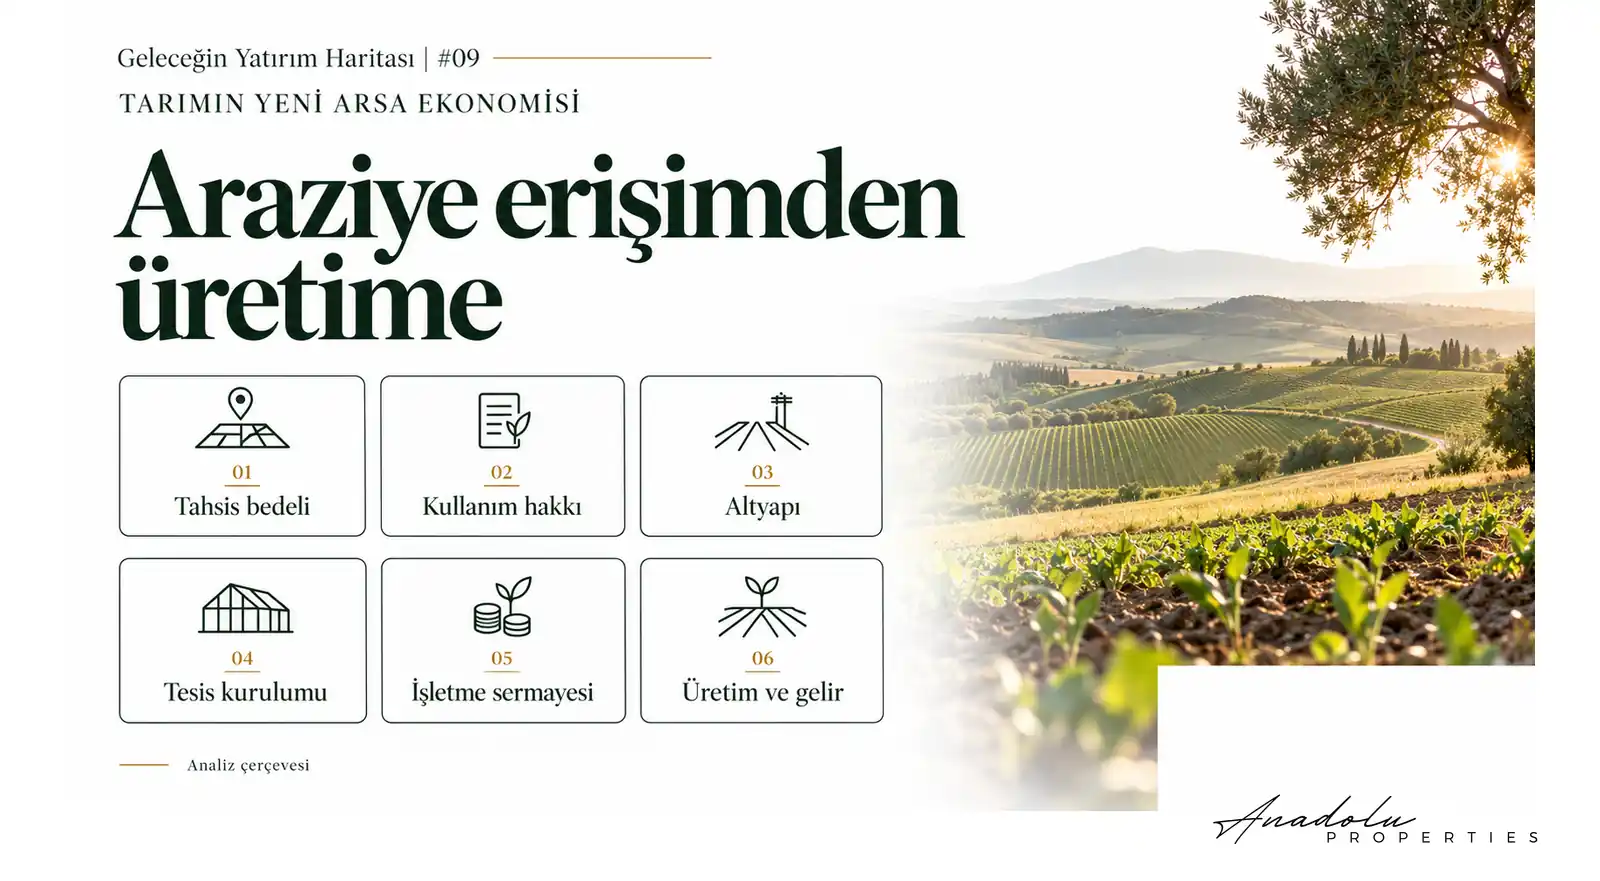
Anadolu Properties olarak “Tahsis–Üretim Makası”nı, açıklanan tahsis bedeli ile alanı hukuken, teknik ve ekonomik açıdan faal bir üretim tesisine dönüştürmek için gereken toplam yatırım yükü arasındaki farkı görünür kılan bir analiz kavramı olarak kullanıyoruz. Bu, resmî bir değerleme standardı değil; araziye erişimden gelir üretimine uzanan mali ve operasyonel mesafeyi inceleme çerçevesidir.
1. Tahsis Bedeli
Açıklanan bedelin niteliği, ödeme planı ve hangi hizmetleri kapsadığı belirlenmeli. Satış, ön tahsis ve arsa tahsisi birbirine karıştırılmamalı; tahsis bedeli doğrudan piyasa değeri kabul edilmemeli.
2. Hukuki Kullanım Hakkı
Sözleşme, imar ve yapılaşma koşulları, yatırım tamamlama yükümlülükleri, izinler, devir sınırlamaları ve iptal koşulları incelenmeli. Ekonomik kullanımın sürekliliği, hukuki durumun açık ve uygulanabilir olmasına bağlıdır.
3. Altyapı Hazırlığı
Elektrik, su, ısıtma, atık su, yol, haberleşme ve üretime özgü sistemlerin fiilen hizmet verip vermediği araştırılmalı. Planlanmış bir bağlantı ile kullanılabilir altyapı aynı şey değildir.
4. Tesis Kurulumu
Sera konstrüksiyonu, iklimlendirme, sulama, otomasyon, hayvancılık ekipmanları, su ürünleri sistemleri, depolama ve işleme tesisleri üretim türüne göre farklı maliyetler doğurur. İki bölgeyi yalnızca tahsis bedelleriyle karşılaştırmak bu farkları gizler.
5. İşletme Sermayesi
Personel, enerji, su, tohum veya fide, yem, bakım, lojistik ve ürün satılana kadar karşılanacak diğer giderler finansman planına dâhil edilmeli. Tesisin kurulmuş olması, üretimin sürdürülebileceği anlamına gelmez.
6. Gerçekleşmiş Üretim ve Gelir
Üretimin başlayıp başlamadığı, kapasite kullanımı, satışlar, işletme giderlerinin karşılanması ve nakit akışının sürekliliği incelenmeli. Gerçekleşmiş gelirin toplam yatırımı destekleyip desteklemediği bu aşamada daha açık görülür.
Düşük Tahsis Bedeli Neden Tek Başına Avantaj Değildir?
Tamamen varsayımsal iki yatırım düşünelim. İlkinde tahsis bedeli 10 milyon TL, tesis kurulumu, bağlantılar ve işletme sermayesi için ek finansman ihtiyacı 90 milyon TL olsun. Başlangıç finansman ihtiyacı toplam 100 milyon TL’dir.
İkinci yatırımda tahsis bedeli 20 milyon TL; mevcut altyapı ve daha düşük kurulum ihtiyacı sayesinde diğer maliyetler 50 milyon TL olsun. Başlangıç finansman ihtiyacı 70 milyon TL olur. Bu rakamlar herhangi bir gerçek OTB’nin maliyetlerini temsil etmez; yalnızca yöntemi açıklar.
İlk yatırımın araziye erişim bedeli düşük, toplam finansman ihtiyacı daha yüksektir. Yine de ikinci yatırımın mutlaka daha avantajlı olduğunu söyleyemeyiz: kapasite, gelir potansiyeli, işletme giderleri ve riskler de karşılaştırılmalı. Düşük tahsis bedeli düşük toplam maliyet; düşük toplam maliyet de yüksek getiri garantisi değildir.
Değerlemede Birbirinden Ayrılması Gereken Üç Büyüklük
Tahsis Bedeli
İlgili kurumun belirli koşullarla bir yatırım alanına erişim için duyurduğu bedeldir. Tahsis koşullarından bağımsız yorumlanamaz.
Toplam Yatırım Maliyeti
Araziye erişim, altyapı, tesis, ekipman ve işletmeye başlamak için gereken diğer maliyetleri kapsar. Finansman ihtiyacını anlamaya yardımcı olur.
Ekonomik Değer
Taşınmazın veya yatırım hakkının hukuki niteliği, kullanım imkânı, gelir üretme kapasitesi, riskleri ve piyasa koşullarıyla değerlendirilir. Serbestçe devredilebilir mülkiyet bulunup bulunmaması değerleme yaklaşımını etkileyebilir. Tahsis bedeli, toplam maliyet ve piyasa değeri arasında otomatik eşitlik kurulamaz.
Üretime Geçişte İzlenecek Riskler
Su ve enerji: Kaynağın varlığı kadar sürekliliği ve kullanım maliyeti önemlidir. Altyapı takvimi: Üretime geçişin gecikmesi finansman yükünü artırabilir. Finansman: Araziye erişim bedelini karşılamak, tesisin tamamlanması ve işletilmesi için yeterli olmayabilir.
Üretim: İklim, hastalıklar, girdi maliyetleri, verimlilik ve ürün fiyatları performansı etkiler. Hukuki koşullar: Sözleşme sürelerine ve yükümlülüklere uyulmaması yatırım hakkını etkileyebilir. Pazar: Tesis kurmak, ürünün beklenen miktar ve fiyatla satılacağını garanti etmez; işleme, depolama, lojistik ve pazarlama bağlantıları incelenmeli.
Anadolu Properties’in İzleme Çerçevesi
OTB gelişmelerini yalnızca yeni arsa arzı olarak okumuyoruz. Toprağın fiyatından, üretim sistemindeki işlevine uzanan dönüşümü izliyoruz. Geleneksel tarım arazisi, kontrollü üretime planlanmış taşınmaz ve tahsis koşullarıyla tanımlanan yatırım alanı aynı ekonomik işleve sahip değildir.
Bu nedenle 400 TL/m², çevredeki özel mülkiyetli arazilerin piyasa değeri değildir; 5.000 TL/m² de tek başına daha pahalı veya daha az verimli bir yatırım göstermez. Değerlendirmede şu on veri birlikte ele alınmalı:
- Güncel ön tahsis ve arsa tahsisi listeleri.
- Hukuki kullanım ve mülkiyet koşulları.
- Onaylı imar ve parselasyon planları.
- Altyapının tamamlanma düzeyi.
- Su ve enerji temin koşulları.
- Tahsis edilen alanlarda başlayan tesis yatırımları.
- Gerçekleşmiş üretim ve istihdam.
- İşletme maliyetleri.
- Ürünlerin pazara erişimi.
- Yatırımın ekonomik sürdürülebilirliği.
Toprağın Fiyatından Üretimin Ekonomisine
Bir OTB’ye yakın olmak, çevredeki özel mülkiyetli arazinin kullanım statüsünü değiştirmez. Bu araziler otomatik olarak sanayi veya ticaret arsası sayılmamalı; tarım arazilerinin korunması, imar ve mülkiyet koşulları ayrıca incelenmeli.
Eylül ve ekim duyuruları, Türkiye’nin planlı tarımsal üretim haritasında izlenmesi gereken gelişmeler. Ancak bir alana erişmek, üretime başlamak ve sürdürülebilir gelir elde etmek farklı süreçlerdir. Her birinin ayrı maliyetleri ve riskleri vardır.
Bir üretim parselinin ekonomik anlamı, hangi haklarla, hangi toplam maliyetle ve hangi sürdürülebilir üretim kapasitesiyle kullanılabildiğinde ortaya çıkar. Metrekare bedelini öğrendikten sonra üç soruya yanıt aramalıyız: Bu bedelle hangi hakkı elde ediyoruz? Üretime geçmek için toplam ne kadar kaynak gerekiyor? İşletme ekonomik olarak sürdürülebilir mi?
Bu çalışma genel bilgilendirme amaçlıdır. Ön tahsis ve arsa tahsisi bedelleri serbest piyasa değerleri olarak değerlendirilmemeli; haklar, yükümlülükler, imar, altyapı, finansman ve üretim koşulları alan bazında incelenmelidir. Duyurular ve teşvik imkânları, yatırımın tamamlanmasını, kârlılığını veya çevredeki taşınmazların değer kazanmasını garanti etmez.
Mustafa Yılmaz
CEO – Anadolu Properties
Avrupa – Türkiye Yatırım Köprüsü