GELECEĞİN YATIRIM HARİTASI #01 | TÜRKİYE’DE LİMAN HİNTERLANDI: LİMANIN YANINA DEĞİL, ARKASINA BAK
Liman hinterlandı: Liman bir nokta değil, ekonomik etki alanıdır
Haritada limanı bir nokta olarak görürüz. Ekonomide ise liman, tek bir noktadan çok daha fazlasıdır: üretim, depolama, dağıtım ve ulaştırma ağlarını birbirine bağlayan bir çekim alanıdır.
Bir limanın gerçek gücü yalnızca kaç geminin yanaştığıyla değil, arkasındaki coğrafyanın niteliğiyle ilişkilidir. Sanayi bölgeleri, depolar, demiryolları, otoyollar, lojistik merkezler, enerji tesisleri, serbest bölgeler ve üretim kümeleri aynı sistem içinde çalışıyorsa limanın ekonomik etkisi kıyıdan onlarca kilometre içeriye yayılabilir.
Lojistik literatüründe bu alan hinterland olarak tanımlanır. Gayrimenkul açısından ise hinterlandı yalnızca “limanın hizmet verdiği bölge” şeklinde okumak yetersiz kalabilir. Çünkü asıl mesele, yükün karaya çıktıktan sonra nerede ekonomik faaliyete dönüştüğüdür.
Bir otomobil fabrikasının liman bağlantısı güçlendiğinde yalnızca liman kazanmaz. Fabrikanın bulunduğu sanayi bölgesinin lojistik fonksiyonu artabilir; aradaki depolama ve aktarma ihtiyacı büyüyebilir; yeni tedarikçiler gelebilir; bir karayolu kavşağı veya demiryolu yük terminali daha kritik hale gelebilir.
Bu nedenle yatırımcı açısından ilk soru “Limana kaç kilometre?” olmamalıdır. Daha anlamlı soru şudur: “Bu limanın ekonomik etkisi hangi yöne doğru ilerliyor ve yük hangi bağlantı noktalarında yoğunlaşıyor?”
Türkiye’nin liman haritasının arkasında başka bir ekonomik harita var
Türkiye’nin liman ekonomisi büyük bir ölçeğe ulaşmış durumda. Ulaştırma ve Altyapı Bakanlığı verilerine göre 2025 yılında limanlarda elleçlenen yük miktarı yüzde 4 artarak 553 milyon 268 bin 303 tona çıktı ve Cumhuriyet tarihinin en yüksek seviyesine ulaştı. Konteyner elleçlemesi ise yaklaşık 14 milyon TEU oldu.
2026’nın Ocak–Haziran döneminde büyüme devam etti: elleçlenen yük miktarı geçen yılın aynı dönemine göre yüzde 1,5 artarak 279,1 milyon tona, konteyner elleçleme miktarı ise yüzde 1,3 artışla 7 milyon TEU’nun üzerine çıktı.
Bu rakamları yalnızca deniz ticareti istatistiği olarak okumak, kara tarafındaki asıl dönüşümü gözden kaçırabilir. Çünkü milyonlarca ton yük limana bir yerden gelir; limandan çıktıktan sonra da fabrikaya, depoya, dağıtım merkezine, demiryolu terminaline veya başka bir ulaşım moduna yönelir.
Gayrimenkul yatırım analizi açısından kritik olan, bu yük hareketinin hangi koridorlarda kalıcı ekonomik fonksiyon ürettiğini anlamaktır.
Aliağa: Limanın 70 kilometre arkasına bakınca ne görüyoruz?
Aliağa bu yaklaşımı anlamak için Türkiye’deki en güçlü örneklerden biri. 2025 yılında Aliağa Bölge Liman Başkanlığı sınırlarındaki tesislerde 89,5 milyon ton yük elleçlendi. Bunun yaklaşık yüzde 81,5’i uluslararası yük hareketlerinden oluştu.
Ancak Aliağa’yı yalnızca kıyıdaki liman tesisleri üzerinden değerlendirdiğimizde büyük resmi eksik görürüz. Haritayı biraz geriye çektiğimizde Aliağa, Menemen, Kemalpaşa, Manisa ve İzmir sanayi kuşağının aynı üretim–lojistik sistemi içinde birbirine bağlandığı görülür.
Bu sistemde Kemalpaşa Lojistik Merkezi özel bir örnek sunuyor. Ulaştırma ve Altyapı Bakanlığı, merkezin kuş uçuşu yaklaşık 70 kilometrelik çevresinde 15’ten fazla sanayi bölgesi ve İzmir’deki limanların tamamının bulunduğunu belirtiyor. Merkez, Alsancak Limanı’na demiryoluyla 71 kilometre mesafede ve mevcut konvansiyonel demiryolu ağına iltisak hattıyla bağlı.
Bakanlık aynı zamanda Kemalpaşa’nın yalnızca İzmir’e değil; Manisa, Denizli ve Aydın’ın ticaretine de hizmet etmesini öngörüyor. Bu örnek, liman ekonomisinin kıyı çizgisinden onlarca kilometre içerideki lojistik ve sanayi düğümleriyle birlikte çalışabildiğini gösteriyor.
Dolayısıyla temel çıkarım nettir: Liman gayrimenkulünde mesafe tek başına belirleyici değildir; işlevsel bağlantı daha önemlidir. Bir arazi limana 10 kilometre uzaklıkta olup yük akışının dışında kalabilir. Başka bir arazi 60–70 kilometre uzakta olmasına rağmen demiryolu, otoyol ve sanayi erişimi sayesinde limanın gerçek hinterlandının parçası olabilir.
Bandırma: Liman ile Bursa sanayisi birbirine yaklaştığında ne değişir?
Bandırma’da farklı bir hinterland modeli oluşuyor. Limanın arkasında Türkiye’nin en güçlü üretim merkezlerinden biri olan Bursa bulunuyor.
Bandırma–Bursa–Yenişehir–Osmaneli hızlı tren ve demiryolu projesi 201 kilometre uzunluğunda geliştiriliyor. Ulaştırma ve Altyapı Bakanlığı hattın tamamının yılda yaklaşık 59 milyon ton yük trafiğine hizmet verecek kapasitede olacağını belirtiyor.
Bu projeyi yalnızca Bursa’ya hızlı tren gelmesi şeklinde okumak, yük taşımacılığı boyutunu ikinci plana iter. Ekonomik açıdan daha geniş bağlantı şudur: Bursa üretimi → demiryolu → Bandırma → denizyolu.
Bu bağlantı güçlendikçe Bandırma Limanı’nın hinterlandı yalnızca Balıkesir çevresiyle sınırlı kalmayabilir. Bursa’nın otomotiv, makine ve imalat ekosistemi limanla daha doğrudan ilişki kurabilir. Böyle bir senaryoda yatırımcı açısından kritik alan yalnızca kıyı değildir; Bandırma ile Bursa arasında üretim, depolama, aktarma ve lojistik fonksiyonların nerede yoğunlaşacağıdır.
Tekirdağ: Limanın arkasında Avrupa koridoru varsa
Tekirdağ’da denklem daha da farklılaşıyor. 2025 yılında Tekirdağ Bölge Liman Başkanlığı sınırlarındaki tesislerde yaklaşık 2,14 milyon TEU konteyner elleçlendi. Bu hacim Tekirdağ’ı Türkiye’nin en güçlü konteyner kümelerinden biri haline getiriyor.
Fakat Tekirdağ’ın hinterland gücü yalnızca deniz tarafında değil. Arkasında Çorlu, Ergene ve Çerkezköy gibi yoğun sanayi alanları; devamında ise Kapıkule ve Avrupa bağlantısı bulunuyor.
Halkalı–Kapıkule Demiryolu Hattı’nın Çerkezköy–Kapıkule kesiminde Haziran 2026’da karşılıklı programlı yük trenlerinin işletilmiş olması bu bağlantının artık yalnızca proje çizgisinden ibaret olmadığını gösteriyor. 17 Haziran 2026’daki seferlerden biri Çerkezköy’den Edirne’ye 18 vagon ve 1.310 ton yükle gerçekleştirildi.
Bu çerçevede Tekirdağ limanları, Çorlu–Ergene sanayisi, Çerkezköy ve Kapıkule aynı ekonomik sistemin parçaları olarak okunabilir. Gayrimenkul açısından soru da değişir: Denize en yakın arazi mi daha stratejik, yoksa sanayi ile Avrupa koridorunun kesiştiği doğru lojistik düğüm mü?
İskenderun: Liman, sanayi, enerji ve demiryolu aynı sistemde buluşursa
İskenderun Körfezi başka bir model sunuyor. 2025 yılında İskenderun Bölge Liman Başkanlığı sınırlarındaki tesislerde yaklaşık 70,9 milyon ton yük elleçlendi ve bölge Aliağa ile Kocaeli’nin ardından üçüncü sırada yer aldı.
Ancak limanın arkasındaki ekonomik sistem çok daha geniş: Hatay, Osmaniye, Adana, Ceyhan, Yumurtalık ve Gaziantep üretim kuşağı aynı lojistik coğrafyanın parçaları olarak değerlendirilebilir.
Ulaştırma ve Altyapı Bakanlığı’nın Dünya Bankası finansmanlı Demiryolu Lojistiğini Geliştirme Projesi kapsamında Çukurova Bölgesi endüstri alanları ile İskenderun Körfezi limanları arasında yeni demiryolu iltisak bağlantıları geliştiriliyor. Projenin temel amacı; OSB–liman ve OSB–ana hat bağlantılarını güçlendirerek sanayi üretiminin demiryoluyla taşınabilirliğini artırmak.
Bu yapı, tek başına “liman büyüyor” anlatısından daha geniş bir şey ifade ediyor: liman + sanayi + enerji + demiryolu sistemi birbirine daha güçlü bağlanıyor. Gayrimenkul açısından önemli olan, bu ağın hangi düğümlerde depolama, üretim, aktarma ve servis ihtiyacı oluşturduğunu izlemektir.
Samsun: Karadeniz limanı İç Anadolu’nun kapısına dönüşebilir mi?
Samsun farklı bir nedenle takip edilmeli. Çünkü limanın arkasında yalnızca Karadeniz hinterlandı değil, İç Anadolu ile kurulabilecek daha güçlü bir kuzey–güney bağlantısı bulunuyor.
Ulaştırma ve Altyapı Bakanlığı’nın 2025 Faaliyet Raporu, Gelemen–Tekkeköy iltisak hattının tamamlandığını ve 2026’da işletmeye alınmasının planlandığını kaydetti. Ocak 2026 tarihli Bakanlık açıklamasında ise yaklaşık 7 kilometrelik hattın tamamlandığı ve Gelemen ile Tekkeköy lojistik merkezlerinin entegre edildiği belirtildi.
Aynı dönemde Ankara–Kırıkkale–Çorum–Samsun demiryolu bağlantısının geliştirilmesi de kuzey–güney lojistik omurgası açısından önem taşıyor. Bu bağlantılar güçlendikçe Samsun Limanı’nın ekonomik etki alanı yalnızca Samsun çevresindeki sanayi bölgeleriyle sınırlı kalmayabilir; Havza, Merzifon, Çorum ve daha uzun vadede İç Anadolu üretimiyle daha güçlü ilişki kurabilir.
Bu nedenle gelecekte liman hinterlandını kilometreyle değil, ulaşım süresi, yük maliyeti ve intermodal bağlantı kalitesiyle ölçmek daha anlamlı olabilir.
Mersin: Limanın arkasında tek bir şehir değil, üretim koridoru var
Mersin, “limanın arkasına bakmak” fikrinin en net görüldüğü örneklerden biri. Limanın gerisinde tek bir şehir değil; Tarsus → Adana → Ceyhan → Osmaniye → Gaziantep doğrultusunda uzanan güçlü bir üretim ve lojistik kuşağı bulunuyor.
Bu koridor demiryolu ve karayolu yatırımlarıyla birlikte düşünüldüğünde Mersin Limanı’nın hinterlandı yüzlerce kilometrelik bir üretim coğrafyasına dönüşebilir. Bu yüzden liman ekonomisini yalnızca kıyıdaki ticari gayrimenkuller veya limana en yakın arsalar üzerinden değerlendirmek, sistemin önemli bölümünü dışarıda bırakır.
Bazen liman ekonomisinin en stratejik gayrimenkulü limanın yanında değil; yükün limana girmeden önce toplandığı, limandan çıktıktan sonra ayrıştırıldığı veya farklı taşıma modları arasında aktarıldığı noktada olabilir.
Gayrimenkul yatırım analizi için bir çerçeve: “Hinterland primi”
Bu seri kapsamında analitik bir çerçeve olarak “hinterland primi” kavramını kullanıyorum.
Buradaki hinterland primi; bir taşınmazın limana fiziksel yakınlığından değil, liman ile üretim ve dağıtım sistemi arasındaki ekonomik akışa işlevsel erişiminden doğabilecek stratejik konum avantajını ifade eder. Bu, akademik veya resmî bir değerleme standardı değil; lokasyon analizini daha disiplinli düşünmek için kullanılan bir çalışma kavramıdır.
Kavram kesinlikle bir fiyat artışı garantisi anlamına gelmez. “Limana yakın arazi değerlenir” gibi otomatik bir çıkarım da üretmez.
İki arazi düşünelim. Birincisi limana 8 kilometre uzaklıkta; ancak demiryolu bağlantısı yok, ağır vasıta erişimi zayıf, sanayi fonksiyonu sınırlı ve genişleme imkânı düşük. İkinci arazi limana 45 kilometre uzaklıkta; fakat OSB’ye komşu, otoyol kavşağına yakın, demiryolu yük terminaline erişebiliyor, enerji altyapısı güçlü ve büyük ölçekli depo kullanımlarına daha uygun.
Bu iki taşınmazdan hangisinin liman ekonomisiyle daha güçlü ilişki kurduğunu yalnızca kilometre ölçerek anlamak mümkün değildir. Hinterland primi, tam olarak bu işlevsel bağlantıyı sorgulamaya yarar.
Liman hinterlandında değer oluşmadan önce hangi erken sinyaller görülür?
Bir liman hinterlandının güçlenmesini fiyatlardan önce bazı fiziksel, idari ve ekonomik hareketlerden okumak mümkün olabilir. Özellikle aşağıdaki sinyaller birlikte görülüyorsa daha derin inceleme gerekir:
- Yeni demiryolu iltisak hattı veya yük terminali yatırımı
- Yeni lojistik merkez veya intermodal aktarma alanı
- OSB genişlemesi veya yeni sanayi parseli üretimi
- Yeni otoyol bağlantısı, kavşak veya ağır vasıta erişimi
- Liman kapasite artışı veya yük türünde belirgin değişim
- Yeni depo, antrepo, soğuk zincir veya dağıtım tesisi yatırımları
- Enerji kapasitesi artışı ve sanayiye yönelik altyapı güçlendirmeleri
- Büyük üretim tesisi, tedarikçi kümelenmesi veya serbest bölge genişlemesi
- Kamulaştırma, plan değişikliği ve ulaşım koridoru kararları
Türkiye’nin iltisak hattı politikası bu açıdan özellikle önemli. Ulaştırma ve Altyapı Bakanlığı’nın 23 Kasım 2025 tarihli açıklamasında ulusal demiryolu ağı üzerinde 287 iltisak hattı ve 445,8 kilometrelik toplam uzunluk bulunduğu belirtiliyor. 12. Kalkınma Planı kapsamında 2028 hedefi ise 608 kilometre.
Resmî yayınlarda farklı dönem ve raporlama tanımlarına bağlı toplam uzunluk değerleri görülebildiği için, yatırım analizinde yalnızca tek bir toplama bakmak yerine hangi yeni hattın hangi OSB, liman, fabrika veya lojistik merkezini bağladığını proje bazında izlemek daha sağlıklı bir yöntemdir.
Bu hatlar bize önemli bir fiziksel sinyal verir: kamu, sanayi yükünün hangi noktalarda ana demiryolu ağına bağlanmasını önceliklendiriyor? Gayrimenkul araştırmasında bu sorunun cevabı, fiyat hareketlerinden önce okunabilecek göstergelerden biri olabilir.
Her liman büyümesi gayrimenkul fırsatı değildir
Burada özellikle dikkatli olmak gerekir. Bir limanın büyümesi, çevresindeki her arazinin stratejik hale geleceği anlamına gelmez.
Bir taşınmaz tarım koruma alanında olabilir; çevresel kısıtlamalara tabi olabilir; ulaşım ağına yanlış taraftan bağlanabilir; kamulaştırma alanında kalabilir; sanayi gelişme yönünün dışında bulunabilir; ağır vasıta trafiğine uygun olmayabilir veya piyasa beklentisi fiyatlara çoktan yansımış olabilir.
Ayrıca limandaki yükün niteliği önemlidir. Enerji yükü ağırlıklı bir limanın kara tarafında yarattığı gayrimenkul ihtiyacı ile konteyner ağırlıklı çalışan bir limanın etkisi aynı olmayabilir. Dökme yük, konteyner, Ro-Ro, petrokimya, otomotiv ve tarım ürünleri farklı depolama, güvenlik, erişim ve arazi gereksinimleri yaratır.
Bu nedenle “Liman büyüyor” demek tek başına yatırım analizi değildir. Asıl sorular şunlardır: Ne büyüyor? Yük nereden geliyor, nereye gidiyor ve kara tarafında hangi ekonomik faaliyeti oluşturuyor?
Bir taşınmazın yatırım açısından değerlendirilmesi gerekiyorsa liman ve lojistik verilerinin yanında imar durumu, mülkiyet yapısı, plan kararları, fiilî erişim, çevresel kısıtlar, altyapı kapasitesi, emsal işlemler ve değerleme verileri de birlikte incelenmelidir.
Anadolu Properties yorumu: Kıyıyı değil, yükün karadaki izini okumak
Anadolu Properties olarak liman yatırımlarına baktığımızda ilk olarak liman kapısındaki gayrimenkulleri değil, yükün kapıdan çıktıktan sonraki hareketini anlamaya çalışıyoruz.
Çünkü bir limanın gerçek ekonomik etki alanını belirleyen üç temel sorunun özellikle önemli olduğunu düşünüyoruz:
- Üretim nerede?
- Yük hangi güzergâhtan geliyor ve hangi yöne dağılıyor?
- Taşıma türleri nerede birbirine bağlanıyor?
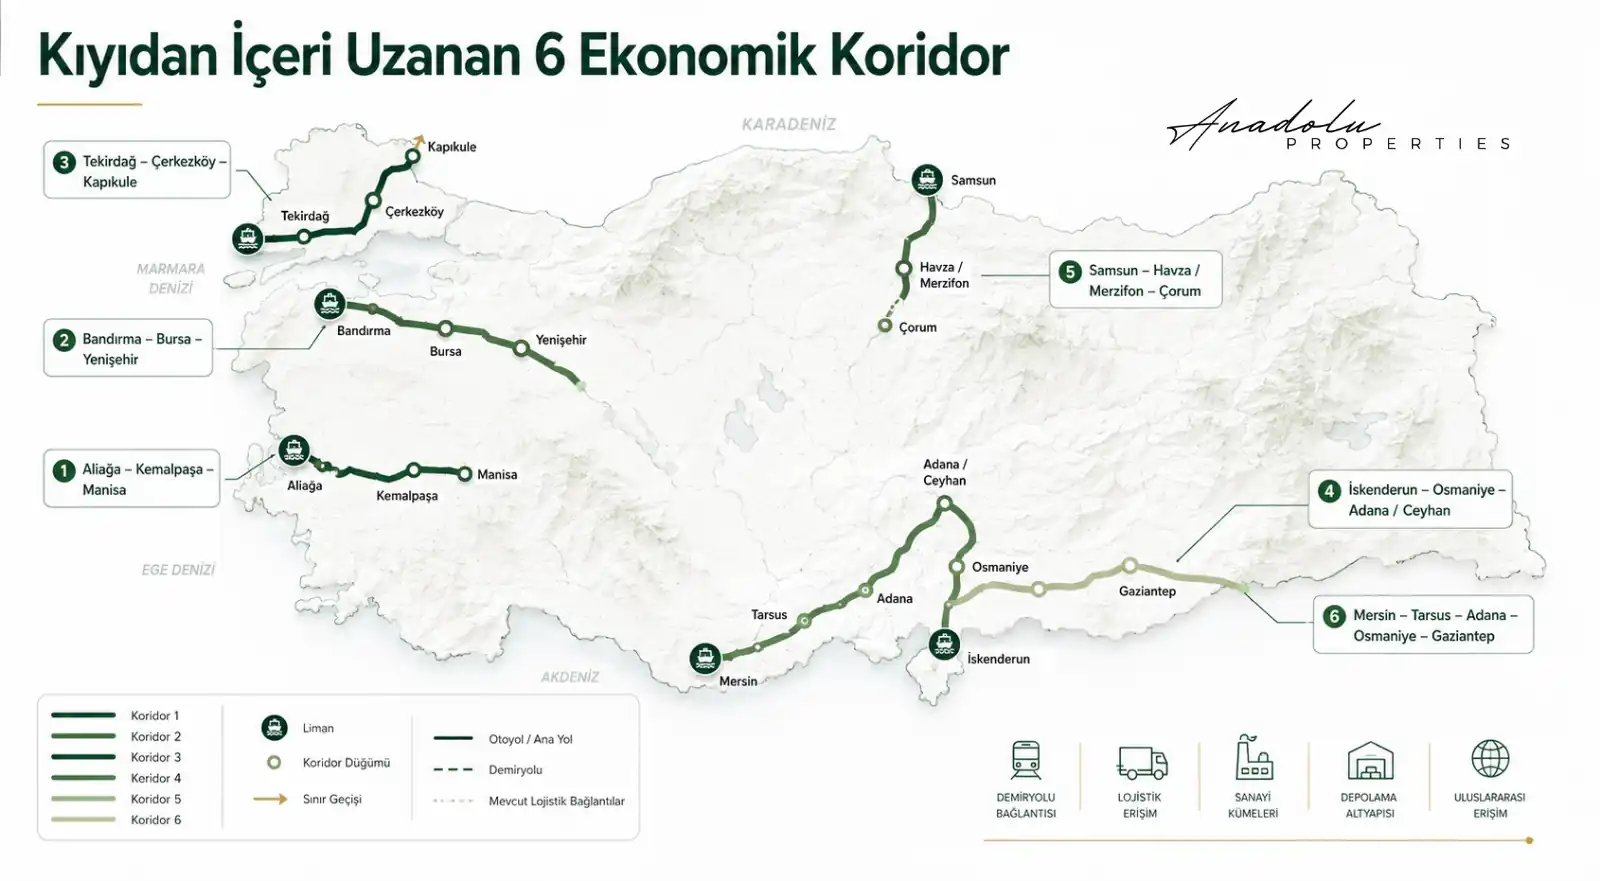
Bu çerçevede önümüzdeki dönemde özellikle aşağıdaki hatların tek tek liman veya ulaşım projeleri olarak değil, birbirine bağlanan ekonomik sistemler olarak izlenmesi gerektiğini düşünüyoruz:
- Aliağa – Menemen – Kemalpaşa – Manisa
- Bandırma – Bursa – Yenişehir
- Tekirdağ – Çorlu – Ergene – Çerkezköy – Kapıkule
- İskenderun – Osmaniye – Adana / Ceyhan
- Samsun – Havza / Merzifon – Çorum
- Mersin – Tarsus – Adana – Osmaniye – Gaziantep
Buradaki amaç “bu bölgeler değerlenir” demek değildir. Aradığımız şey, yatırımcının daha derin araştırma yapmasını gerektiren erken ve doğrulanabilir sinyallerdir.
Bir coğrafyada liman kapasitesi büyüyor, demiryolu bağlantısı güçleniyor, OSB genişliyor, enerji altyapısı gelişiyor, depo talebi oluşuyor ve yeni üretim tesisleri kümelenmeye başlıyorsa orada yalnızca bir liman yatırımı olmayabilir; yeni bir ekonomik hinterland oluşuyor olabilir.
Bu nedenle yaklaşımımız, kıyıyı değil yükün karada bıraktığı izi takip etmektir. Uzun vadede stratejik hale gelebilecek yer, liman kapısına en yakın parsel değil; liman ile üretim arasındaki ekonomik akışın doğru noktasında bulunan taşınmaz olabilir.
Yatırımcı için asıl soru: Yük nereye hareket ediyor?
Türkiye limanlarında 2025 yılında 553 milyon tonun üzerinde yük hareket etti; 2026’nın ilk yarısında büyüme devam etti. Ancak gayrimenkul yatırımcısı için asıl mesele yalnızca toplam tonaj değildir. Yükün nereye gittiğidir.
Geminin yanaştığı yere değil, yükün karaya çıktığı anda hangi yöne hareket ettiğine; liman kapısına değil, lojistik merkeze; kıyıya değil, OSB’ye; mesafeye değil, bağlantıya; tek bir şehre değil, hinterlanda bakmak gerekir.
Geleceğin bazı önemli gayrimenkul hareketleri denizin hemen yanında başlamayabilir. 20 kilometre içeride, 50 kilometre içeride veya Aliağa–Kemalpaşa örneğinde olduğu gibi onlarca kilometrelik bir bağlantı sistemi içinde oluşabilir.
Bu nedenle geleceğin yatırım haritasını okurken limanı haritada bir nokta olarak değil, arkasında uzanan üretim, lojistik ve ulaşım ağlarıyla birlikte ekonomik bir etki alanı olarak görmek gerekir.
Ve bu yazının temel çıkarımı şu cümlede toplanabilir: “Liman geminin durduğu yerdir. Değer ise çoğu zaman yükün hareket etmeye devam ettiği yerde oluşur.”
Veri doğrulama notu: Liman yük ve konteyner verileri Denizcilik Genel Müdürlüğü; demiryolu, iltisak hattı ve lojistik merkez bilgileri Ulaştırma ve Altyapı Bakanlığı / AYGM resmî açıklamaları esas alınarak güncellenmiştir.
Mustafa Yılmaz
CEO – Anadolu Properties
Avrupa – Türkiye Yatırım Köprüsü