DIE INVESTITIONSKARTE DER ZUKUNFT | #01 HAFENHINTERLAND IN DER TÜRKEI: NICHT NUR NEBEN DEN HAFEN, SONDERN DAHINTER BLICKEN
Hafenhinterland: Ein Hafen ist kein Punkt, sondern ein wirtschaftlicher Wirkungsraum
Auf der Karte sehen wir einen Hafen als Punkt. In der Wirtschaft ist ein Hafen jedoch weit mehr als ein einzelner Punkt: Er ist ein Wirkungsraum, der Produktion, Lagerung, Distribution und Verkehrsnetze miteinander verbindet.
Die tatsächliche Stärke eines Hafens hängt nicht nur davon ab, wie viele Schiffe ihn anlaufen, sondern auch von der Qualität des dahinterliegenden Raums. Wenn Industriegebiete, Lagerhäuser, Eisenbahnen, Autobahnen, Logistikzentren, Energieanlagen, Freizonen und Produktionscluster innerhalb desselben Systems zusammenwirken, kann sich die wirtschaftliche Wirkung des Hafens Dutzende Kilometer von der Küste ins Landesinnere erstrecken.
In der Logistikliteratur wird dieser Raum als Hinterland bezeichnet. Aus Immobiliensicht kann es jedoch zu kurz greifen, das Hinterland lediglich als „Gebiet, das vom Hafen bedient wird“ zu verstehen. Entscheidend ist vielmehr, wo die Fracht nach dem Anlanden in wirtschaftliche Aktivität übergeht.
Wenn die Hafenanbindung eines Automobilwerks verbessert wird, profitiert nicht nur der Hafen. Die logistische Funktion des Industriegebiets, in dem sich das Werk befindet, kann an Bedeutung gewinnen; der Bedarf an Lagerung und Umschlag kann steigen; neue Zulieferer können hinzukommen; und ein Autobahnknoten oder ein Schienengüterterminal kann kritischer werden.
Daher sollte die erste Frage eines Investors nicht lauten: „Wie viele Kilometer ist die Immobilie vom Hafen entfernt?“ Die sinnvollere Frage lautet: „In welche Richtung breitet sich der wirtschaftliche Einfluss dieses Hafens aus und an welchen Verbindungspunkten konzentriert sich die Fracht?“
Hinter der Hafenkarte der Türkei liegt eine weitere Wirtschaftskarte
Die Hafenwirtschaft der Türkei hat eine erhebliche Größenordnung erreicht. Nach Angaben des Ministeriums für Verkehr und Infrastruktur stieg die in den Häfen umgeschlagene Gütermenge 2025 um 4 % auf 553.268.303 Tonnen und erreichte damit den höchsten Stand in der Geschichte der Republik. Der Containerumschlag lag bei rund 14 Millionen TEU.
Das Wachstum setzte sich im Zeitraum Januar–Juni 2026 fort: Die umgeschlagene Gütermenge stieg gegenüber dem Vorjahreszeitraum um 1,5 % auf 279,1 Millionen Tonnen, der Containerumschlag um 1,3 % auf mehr als 7 Millionen TEU.
Wer diese Zahlen lediglich als Statistik des Seehandels liest, kann die eigentliche Veränderung auf der Landseite übersehen. Denn Millionen Tonnen Fracht kommen aus einem bestimmten Raum zum Hafen; nach dem Verlassen des Hafens bewegen sie sich weiter zu Fabriken, Lagerhäusern, Verteilzentren, Eisenbahnterminals oder anderen Verkehrsträgern.
Für die Immobilieninvestitionsanalyse ist entscheidend zu verstehen, in welchen Korridoren diese Güterbewegung dauerhafte wirtschaftliche Funktionen hervorbringt.
Aliağa: Was sehen wir 70 Kilometer hinter dem Hafen?
Aliağa ist eines der stärksten Beispiele in der Türkei, um diesen Ansatz zu verstehen. Im Jahr 2025 wurden in den Anlagen im Zuständigkeitsbereich der Regionalhafenbehörde Aliağa 89,5 Millionen Tonnen Güter umgeschlagen. Rund 81,5 % davon entfielen auf internationale Güterbewegungen.
Wenn wir Aliağa jedoch nur über die Hafenanlagen an der Küste bewerten, bleibt das Gesamtbild unvollständig. Vergrößert man den Kartenausschnitt, wird sichtbar, dass Aliağa, Menemen, Kemalpaşa, Manisa und der Industriegürtel von İzmir innerhalb desselben Produktions- und Logistiksystems miteinander verbunden sind.
In diesem System liefert das Logistikzentrum Kemalpaşa ein besonders anschauliches Beispiel. Das Ministerium für Verkehr und Infrastruktur weist darauf hin, dass sich in einem Radius von etwa 70 Kilometern Luftlinie mehr als 15 Industriegebiete sowie sämtliche Häfen von İzmir befinden. Das Zentrum liegt per Schiene 71 Kilometer vom Hafen Alsancak entfernt und ist über ein Anschlussgleis an das bestehende konventionelle Eisenbahnnetz angebunden.
Das Ministerium sieht außerdem vor, dass Kemalpaşa nicht nur İzmir, sondern auch dem Handel in Manisa, Denizli und Aydın dient. Dieses Beispiel zeigt, dass eine Hafenwirtschaft gemeinsam mit Logistik- und Industrieknoten funktionieren kann, die Dutzende Kilometer landeinwärts von der Küstenlinie liegen.
Die zentrale Schlussfolgerung ist daher eindeutig: Bei hafenbezogenen Immobilien ist die Entfernung allein nicht ausschlaggebend; wichtiger ist die funktionale Verbindung. Ein Grundstück kann zehn Kilometer vom Hafen entfernt liegen und dennoch außerhalb des Güterstroms bleiben. Ein anderes kann 60–70 Kilometer entfernt sein und aufgrund seiner Bahn-, Autobahn- und Industrieanbindung dennoch Teil des tatsächlichen Hafenhinterlands sein.
Bandırma: Was verändert sich, wenn Hafen und Bursa-Industrie näher zusammenrücken?
In Bandırma entsteht ein anderes Hinterlandmodell. Hinter dem Hafen liegt mit Bursa eines der stärksten Produktionszentren der Türkei.
Das Hochgeschwindigkeits- und Eisenbahnprojekt Bandırma–Bursa–Yenişehir–Osmaneli wird auf einer Länge von 201 Kilometern entwickelt. Das Ministerium für Verkehr und Infrastruktur gibt an, dass die gesamte Strecke für ein jährliches Güterverkehrsvolumen von rund 59 Millionen Tonnen ausgelegt sein soll.
Das Projekt lediglich als Einführung des Hochgeschwindigkeitsverkehrs nach Bursa zu lesen, würde die Güterverkehrsdimension in den Hintergrund drängen. Die breitere wirtschaftliche Verbindung lautet: Produktion in Bursa → Schiene → Bandırma → Seeverkehr.
Je stärker diese Verbindung wird, desto weniger muss sich das Hinterland des Hafens Bandırma auf das Umfeld von Balıkesir beschränken. Das Automobil-, Maschinenbau- und Fertigungsökosystem von Bursa könnte eine direktere Beziehung zum Hafen aufbauen. In einem solchen Szenario liegt der für Investoren kritische Raum nicht nur an der Küste, sondern dort, wo sich zwischen Bandırma und Bursa Produktions-, Lager-, Umschlag- und Logistikfunktionen konzentrieren.
Tekirdağ: Wenn hinter dem Hafen ein Europakorridor liegt
In Tekirdağ ist die Gleichung wiederum anders. Im Jahr 2025 wurden in den Anlagen im Zuständigkeitsbereich der Regionalhafenbehörde Tekirdağ rund 2,14 Millionen TEU Container umgeschlagen. Dieses Volumen macht Tekirdağ zu einem der stärksten Containercluster der Türkei.
Die Stärke des Hinterlands von Tekirdağ liegt jedoch nicht nur auf der Seeseite. Dahinter befinden sich dichte Industriegebiete wie Çorlu, Ergene und Çerkezköy; anschließend folgen Kapıkule und die Verbindung nach Europa.
Dass im Juni 2026 auf dem Abschnitt Çerkezköy–Kapıkule der Eisenbahnstrecke Halkalı–Kapıkule planmäßige Güterzüge in beide Richtungen eingesetzt wurden, zeigt, dass diese Verbindung nicht mehr nur aus einer Projektlinie auf der Karte besteht. Eine der Fahrten am 17. Juni 2026 führte mit 18 Wagen und 1.310 Tonnen Fracht von Çerkezköy nach Edirne.
In diesem Rahmen können die Häfen von Tekirdağ, die Industriezone Çorlu–Ergene, Çerkezköy und Kapıkule als Bestandteile desselben Wirtschaftssystems gelesen werden. Damit verändert sich auch die Immobilienfrage: Ist das Grundstück am strategischsten, das dem Meer am nächsten liegt, oder der richtige Logistikknoten, an dem Industrie und Europakorridor aufeinandertreffen?
İskenderun: Wenn Hafen, Industrie, Energie und Schiene in einem System zusammenkommen
Der Golf von İskenderun bietet ein weiteres Modell. Im Jahr 2025 wurden in den Anlagen im Zuständigkeitsbereich der Regionalhafenbehörde İskenderun rund 70,9 Millionen Tonnen Güter umgeschlagen; damit lag die Region nach Aliağa und Kocaeli an dritter Stelle.
Das Wirtschaftssystem hinter dem Hafen ist jedoch deutlich größer: Der Produktionsgürtel von Hatay, Osmaniye, Adana, Ceyhan, Yumurtalık und Gaziantep kann als Teil derselben Logistikgeografie betrachtet werden.
Im Rahmen des von der Weltbank finanzierten Projekts zur Entwicklung der Schienenlogistik des Ministeriums für Verkehr und Infrastruktur werden neue Anschlussgleise zwischen Industriegebieten in der Region Çukurova und den Häfen am Golf von İskenderun entwickelt. Hauptziel des Projekts ist es, die Verbindungen OSB–Hafen und OSB–Hauptstrecke zu stärken und den Anteil der Industrieproduktion zu erhöhen, der per Schiene transportiert werden kann.
Diese Struktur bedeutet mehr als die bloße Erzählung „der Hafen wächst“: Hafen + Industrie + Energie + Schiene werden stärker miteinander vernetzt. Aus Immobiliensicht ist entscheidend zu beobachten, an welchen Knoten dieses Netz Bedarf an Lagerung, Produktion, Umschlag und Dienstleistungen erzeugt.
Samsun: Kann ein Schwarzmeerhafen zum Tor nach Zentralanatolien werden?
Samsun sollte aus einem anderen Grund beobachtet werden. Hinter dem Hafen liegt nicht nur das Schwarzmeerhinterland, sondern auch die Möglichkeit einer stärkeren Nord-Süd-Verbindung mit Zentralanatolien.
Der Tätigkeitsbericht 2025 des Ministeriums für Verkehr und Infrastruktur vermerkte, dass das Anschlussgleis Gelemen–Tekkeköy fertiggestellt wurde und 2026 in Betrieb genommen werden soll. In einer Erklärung des Ministeriums vom Januar 2026 wurde zudem mitgeteilt, dass die rund sieben Kilometer lange Strecke fertiggestellt und die Logistikzentren Gelemen und Tekkeköy integriert wurden.
Gleichzeitig ist auch die Weiterentwicklung der Eisenbahnverbindung Ankara–Kırıkkale–Çorum–Samsun für die Nord-Süd-Logistikachse von Bedeutung. Mit der Stärkung dieser Verbindungen könnte sich der wirtschaftliche Wirkungsraum des Hafens Samsun über die Industriegebiete im Umfeld der Stadt hinaus ausdehnen und stärkere Beziehungen zu Havza, Merzifon, Çorum und langfristig zur Produktion in Zentralanatolien aufbauen.
Daher könnte es künftig sinnvoller sein, ein Hafenhinterland nicht in Kilometern, sondern anhand von Transportzeit, Frachtkosten und Qualität der intermodalen Verbindungen zu messen.
Mersin: Hinter dem Hafen liegt nicht eine einzelne Stadt, sondern ein Produktionskorridor
Mersin ist eines der klarsten Beispiele für die Idee, „hinter den Hafen zu schauen“. Hinter dem Hafen liegt nicht eine einzelne Stadt, sondern ein starker Produktions- und Logistikgürtel entlang der Achse Tarsus → Adana → Ceyhan → Osmaniye → Gaziantep.
Werden dieser Korridor sowie Bahn- und Straßeninvestitionen zusammen betrachtet, kann sich das Hinterland des Hafens Mersin zu einer Produktionsgeografie von mehreren Hundert Kilometern Ausdehnung entwickeln. Die Hafenwirtschaft nur anhand küstennaher Gewerbeimmobilien oder der dem Hafen am nächsten gelegenen Grundstücke zu bewerten, würde daher einen erheblichen Teil des Systems ausblenden.
Manchmal liegt die strategischste Immobilie einer Hafenwirtschaft nicht direkt am Hafen, sondern dort, wo Güter vor dem Hafeneintritt gebündelt, nach dem Hafenaustritt aufgeteilt oder zwischen verschiedenen Verkehrsträgern umgeschlagen werden.
Ein Rahmen für die Immobilieninvestitionsanalyse: die „Hinterland-Prämie“
Im Rahmen dieser Serie verwende ich den Begriff „Hinterland-Prämie“ als analytisches Arbeitsmodell.
Die Hinterland-Prämie bezeichnet hier einen strategischen Standortvorteil, der nicht aus der physischen Nähe einer Immobilie zum Hafen entsteht, sondern aus ihrem funktionalen Zugang zum wirtschaftlichen Fluss zwischen Hafen sowie Produktions- und Distributionssystem. Es handelt sich weder um einen akademischen noch um einen offiziellen Bewertungsstandard, sondern um einen Arbeitsbegriff, mit dem Standortanalysen disziplinierter gedacht werden können.
Der Begriff bedeutet keinesfalls eine Garantie für Preissteigerungen. Ebenso wenig führt er automatisch zu dem Schluss: „Grundstücke in Hafennähe steigen im Wert.“
Stellen wir uns zwei Grundstücke vor. Das erste liegt acht Kilometer vom Hafen entfernt, verfügt jedoch über keine Bahnanbindung, hat eine schwache Schwerverkehrszufahrt, eine begrenzte industrielle Funktion und geringe Erweiterungsmöglichkeiten. Das zweite liegt 45 Kilometer entfernt, grenzt aber an eine OSB, liegt nahe einem Autobahnknoten, kann ein Schienengüterterminal erreichen, verfügt über eine starke Energieinfrastruktur und eignet sich besser für großflächige Lagernutzungen.
Welche dieser beiden Immobilien eine stärkere Beziehung zur Hafenwirtschaft hat, lässt sich nicht allein anhand von Kilometern bestimmen. Die Hinterland-Prämie dient genau dazu, diese funktionale Verbindung zu hinterfragen.
Welche Frühindikatoren zeigen sich, bevor im Hafenhinterland Wert entsteht?
Die Stärkung eines Hafenhinterlands kann möglicherweise bereits vor Preisbewegungen anhand bestimmter physischer, administrativer und wirtschaftlicher Entwicklungen erkannt werden. Wenn insbesondere mehrere der folgenden Signale gemeinsam auftreten, ist eine vertiefte Analyse erforderlich:
- Investition in ein neues Anschlussgleis oder Güterterminal
- Neues Logistikzentrum oder intermodale Umschlagfläche
- Erweiterung einer OSB oder Ausweisung neuer Industriegrundstücke
- Neue Autobahnanbindung, neuer Knoten oder Schwerverkehrszufahrt
- Kapazitätserweiterung des Hafens oder deutliche Veränderung der Güterart
- Neue Lager-, Zolllager-, Kühlketten- oder Distributionsanlagen
- Ausbau der Energiekapazität und Stärkung der industriebezogenen Infrastruktur
- Große Produktionsanlage, Zulieferercluster oder Erweiterung einer Freizone
- Enteignung, Planänderung und Entscheidungen zu Verkehrskorridoren
Die türkische Politik zu Anschlussgleisen ist in diesem Zusammenhang besonders wichtig. In einer Erklärung des Ministeriums für Verkehr und Infrastruktur vom 23. November 2025 wurden 287 Anschlussgleise im nationalen Eisenbahnnetz mit einer Gesamtlänge von 445,8 Kilometern genannt. Im Rahmen des 12. Entwicklungsplans liegt das Ziel für 2028 bei 608 Kilometern.
Da offizielle Veröffentlichungen je nach Zeitraum und Berichtsdefinition unterschiedliche Gesamtlängen ausweisen können, ist es für die Investitionsanalyse sinnvoller, projektbezogen zu verfolgen, welche neue Strecke welche OSB, welchen Hafen, welche Fabrik oder welches Logistikzentrum verbindet, statt sich nur auf eine Gesamtsumme zu stützen.
Diese Strecken liefern ein wichtiges physisches Signal: An welchen Punkten priorisiert der Staat den Anschluss industrieller Güterströme an das Hauptschienennetz? Für die Immobilienanalyse kann die Antwort auf diese Frage zu den Indikatoren gehören, die bereits vor Preisbewegungen erkennbar sind.
Nicht jedes Hafenwachstum ist eine Immobilienchance
Hier ist besondere Vorsicht erforderlich. Das Wachstum eines Hafens bedeutet nicht, dass jedes Grundstück in seinem Umfeld strategisch wird.
Eine Immobilie kann in einem landwirtschaftlichen Schutzgebiet liegen; Umweltauflagen unterliegen; von der falschen Seite an das Verkehrsnetz angebunden sein; in einem Enteignungsgebiet liegen; außerhalb der industriellen Entwicklungsrichtung liegen; für Schwerverkehr ungeeignet sein; oder Markterwartungen können bereits vollständig im Preis enthalten sein.
Auch die Art der im Hafen umgeschlagenen Güter ist wichtig. Der immobilienwirtschaftliche Bedarf auf der Landseite eines Hafens mit Schwerpunkt Energiegüter kann sich deutlich von den Anforderungen eines containerorientierten Hafens unterscheiden. Massengut, Container, Ro-Ro, Petrochemie, Automobilgüter und Agrarprodukte stellen jeweils unterschiedliche Anforderungen an Lagerung, Sicherheit, Erreichbarkeit und Flächen.
Daher ist die Aussage „Der Hafen wächst“ allein noch keine Investitionsanalyse. Die entscheidenden Fragen lauten: Was wächst? Woher kommt die Fracht, wohin geht sie und welche wirtschaftliche Aktivität erzeugt sie auf der Landseite?
Soll eine Immobilie als Investition bewertet werden, müssen Hafen- und Logistikdaten gemeinsam mit Bauleit- und Nutzungsstatus, Eigentumsstruktur, Planungsentscheidungen, tatsächlicher Erreichbarkeit, Umweltrestriktionen, Infrastrukturkapazität, Vergleichstransaktionen und Bewertungsdaten untersucht werden.
Anadolu-Properties-Perspektive: Nicht die Küste, sondern die Spur der Fracht an Land lesen
Wenn wir bei Anadolu Properties Hafeninvestitionen analysieren, betrachten wir nicht zuerst die Immobilien am Hafentor, sondern versuchen zunächst zu verstehen, wie sich die Fracht nach dem Verlassen des Tores weiterbewegt.
Wir halten drei Fragen für besonders wichtig, um den tatsächlichen wirtschaftlichen Wirkungsraum eines Hafens zu bestimmen:
Wo befindet sich die Produktion?
Über welche Route kommt die Fracht und in welche Richtung wird sie verteilt?
Wo werden verschiedene Verkehrsträger miteinander verknüpft?
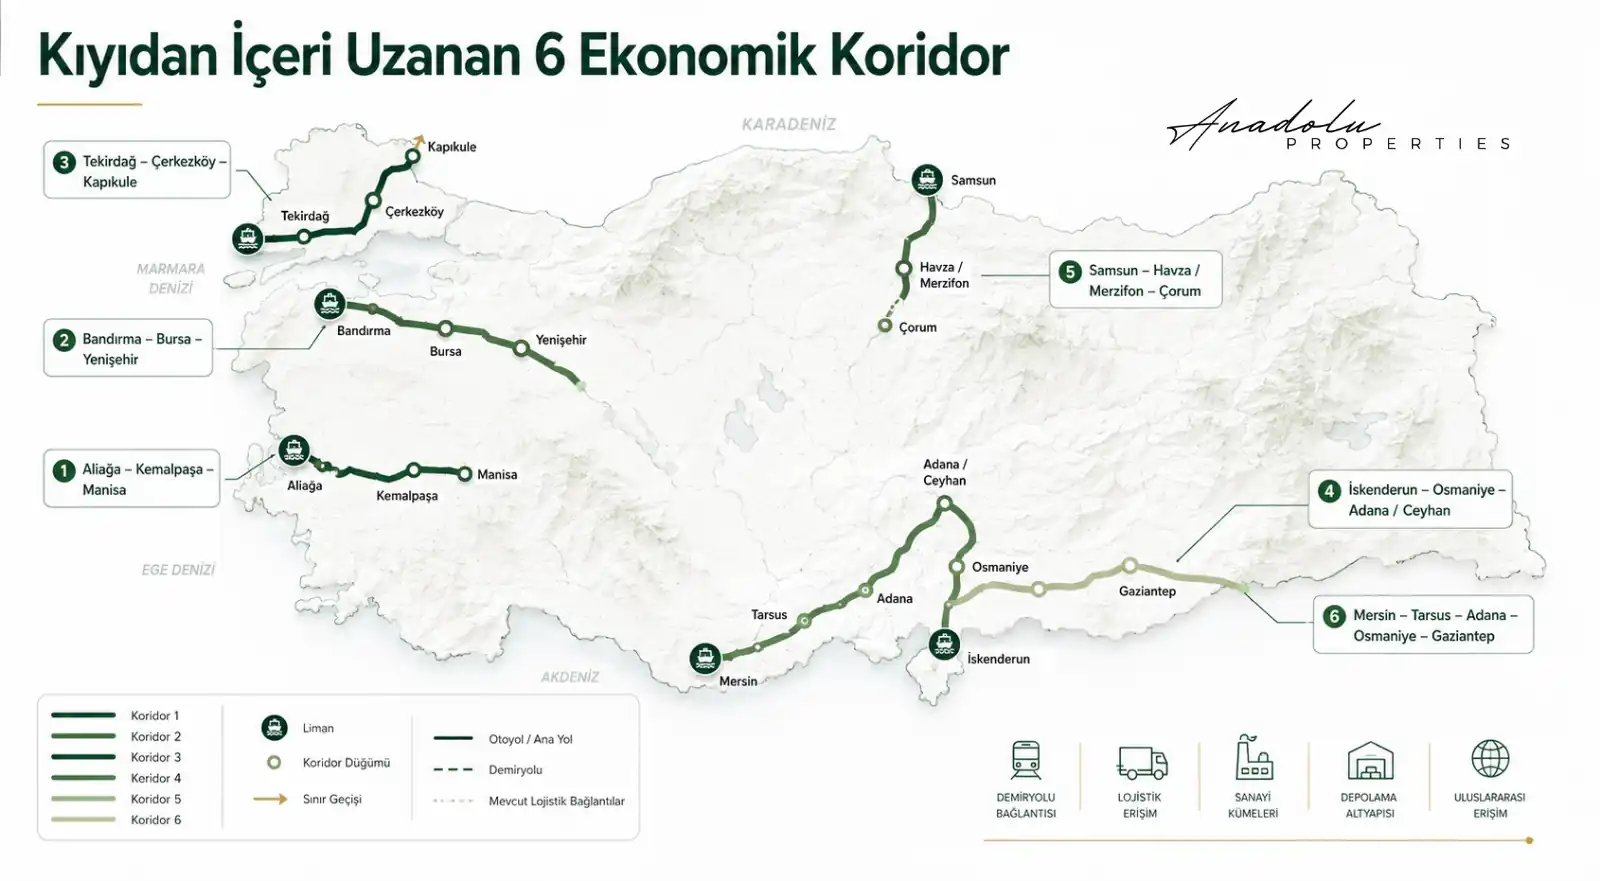
Vor diesem Hintergrund sollten unserer Ansicht nach insbesondere die folgenden Achsen nicht als einzelne Hafen- oder Verkehrsprojekte, sondern als miteinander verbundene Wirtschaftssysteme beobachtet werden:
Aliağa – Menemen – Kemalpaşa – Manisa
Bandırma – Bursa – Yenişehir
Tekirdağ – Çorlu – Ergene – Çerkezköy – Kapıkule
İskenderun – Osmaniye – Adana / Ceyhan
Samsun – Havza / Merzifon – Çorum
Mersin – Tarsus – Adana – Osmaniye – Gaziantep
Ziel ist nicht zu sagen: „Diese Regionen werden im Wert steigen.“ Gesucht werden vielmehr frühe und überprüfbare Signale, die eine vertiefte Untersuchung durch Investoren rechtfertigen.
Wenn in derselben Geografie die Hafenkapazität wächst, die Bahnanbindung stärker wird, OSB erweitert werden, sich die Energieinfrastruktur verbessert, Lagernachfrage entsteht und neue Produktionsanlagen beginnen, sich zu clustern, handelt es sich möglicherweise nicht nur um eine Hafeninvestition; es könnte sich ein neues wirtschaftliches Hinterland herausbilden.
Unser Ansatz besteht daher darin, nicht die Küste zu verfolgen, sondern die Spur, die die Fracht an Land hinterlässt. Langfristig kann der strategisch relevante Ort nicht das dem Hafentor nächstgelegene Grundstück sein, sondern die Immobilie, die am richtigen Punkt des wirtschaftlichen Flusses zwischen Hafen und Produktion liegt.
Die zentrale Frage für Investoren: Wohin bewegt sich die Fracht?
Im Jahr 2025 wurden in den Häfen der Türkei mehr als 553 Millionen Tonnen Güter bewegt; im ersten Halbjahr 2026 setzte sich das Wachstum fort. Für Immobilieninvestoren ist jedoch nicht allein die Gesamttonnage entscheidend. Entscheidend ist, wohin die Fracht geht.
Der Blick sollte nicht auf den Ort gerichtet sein, an dem das Schiff anlegt, sondern auf die Richtung, in die sich die Fracht nach dem Anlanden bewegt; nicht auf das Hafentor, sondern auf das Logistikzentrum; nicht auf die Küste, sondern auf die OSB; nicht auf Entfernung, sondern auf Verbindung; nicht auf eine einzelne Stadt, sondern auf das Hinterland.
Einige wichtige Immobilienbewegungen der Zukunft müssen nicht unmittelbar am Meer beginnen. Sie können 20 Kilometer, 50 Kilometer oder – wie im Beispiel Aliağa–Kemalpaşa – innerhalb eines über Dutzende Kilometer reichenden Verbindungssystems im Landesinneren entstehen.
Daher sollte ein Hafen beim Lesen der Investitionskarte der Zukunft nicht als Punkt auf der Karte betrachtet werden, sondern zusammen mit den dahinterliegenden Produktions-, Logistik- und Verkehrsnetzen als wirtschaftlicher Wirkungsraum.
Die zentrale Aussage dieses Artikels lässt sich in einem Satz zusammenfassen: „Der Hafen ist der Ort, an dem das Schiff anhält. Wert entsteht jedoch häufig dort, wo sich die Fracht weiterbewegt.“
Hinweis zur Datenverifizierung: Hafenfracht- und Containerdaten wurden auf Grundlage der Angaben der Generaldirektion für maritime Angelegenheiten aktualisiert; Informationen zu Eisenbahn, Anschlussgleisen und Logistikzentren basieren auf offiziellen Erklärungen des Ministeriums für Verkehr und Infrastruktur / AYGM.
Mustafa Yılmaz
CEO – Anadolu Properties
Europa – Türkei Investitionsbrücke